Gas legt vor, Strom zieht nach: Energiepreise im August im Höhenflug
Im August zog das Preisniveau am deutschen Strommarkt 2026 deutlich an. Gegenüber dem eher ausgeglichenen Juli stieg der durchschnittliche Spotmarktpreis um mehr als 20 %. Zu den Treiben gehörten einzelne Knappheitssituationen, die den Einsatz von Gaskraftwerken nötig machten, und deshalb auch der drastisch gestiegene Gaspreis. Eine der Preisspitzen ereignete sich ausgerechnet zur Mittagszeit.
Tatsächlich gab es im August 2026 eine ganze Reihe von Tagen, an denen weder Day-Ahead noch Intraday-Chart das gewohnte Tal in den Mittagsstunden aufwies, das der Solarstrom im Sommer normalerweise zuverlässig erzeugt. Insgesamt blieb die erneuerbare Stromerzeugung jedoch hoch und verhinderte dadurch noch stärkere Preissprünge.
69,6 % des im August erzeugten Stroms stammten aus erneuerbaren Quellen – nur geringfügig weniger als die 71,5 % beim bisherigen Jahreshoch im Juli. Zu Monatsbeginn lieferte die Photovoltaik regelmäßig mehr als 40 Gigawatt, an zwei Tagen sogar mehr als 50 Gigawatt. Das war an drei Wochenendtagen mehr Strom, als überhaupt verbraucht wurde.
Im weiteren Monatsverlauf ließ die Solarproduktion nach, dafür frischte gegen Monatsende der Wind auf und speiste zeitweise mehr als 30 Gigawatt ein. Gleichzeitig sorgte eine erneute Hitzewelle insbesondere in Zentral- und Osteuropa für hohe Lasten und verschärfte dort die Wasserknappheit. Die geringere Verfügbarkeit wasserabhängiger Kraftwerke, etwa in Polen, begrenzte wiederum zeitweise die Möglichkeiten, Strom nach Deutschland zu importieren.
Einzelne Tage verdeutlichen Dynamik
Anschauliche Beispiele, wie schnell der Markt in Knappheit geraten kann, lieferten im August vor allem zwei Tage: Am 4. August blieb die Windeinspeisung am Abend deutlich hinter der Day-Ahead-Prognose zurück. Im kontinuierlichen Intraday-Handel schossen die Stundenpreise daraufhin auf rund 800 €/MWh, einzelne Viertelstunden wurden sogar für mehr als 3.000 €/MWh gehandelt.
Noch ungewöhnlicher verlief der 28. August. Die Knappheit traf den Markt nicht nur am Abend, sondern auch mitten am Tag. Regenwolken ließen die Photovoltaikeinspeisung stärker einbrechen als erwartet; zu allem Überfluss blieb dann auch noch der Wind hinter der Prognose zurück. Zwischen 11 und 12 Uhr fehlten gegenüber der Day-Ahead-Erwartung mehr als zehn Gigawatt an Leistung aus Erneuerbaren. Weil der Markt zu dieser Tageszeit mit erklecklichen Mengen günstigen Solarstroms gerechnet hatte, standen zusätzliche konventionelle Kapazitäten kurzfristig nicht in ausreichendem Umfang bereit. Die Folge waren Stundenpreise von rund 500 €/MWh im Intraday-Handel und erneut einzelne Viertelstunden oberhalb von 3.000 €/MWh. Ausgerechnet die üblicherweise billigsten Stunden des Sommertages wurden so plötzlich zu Knappheitsstunden.
Astronomie verlässlicher als Meteorologie
Der August erinnerte Marktteilnehmer einmal mehr daran, dass nicht allein die tatsächliche Menge erneuerbaren Stroms für die Preisbildung entscheidend ist, sondern auch die Qualität der Prognosen.
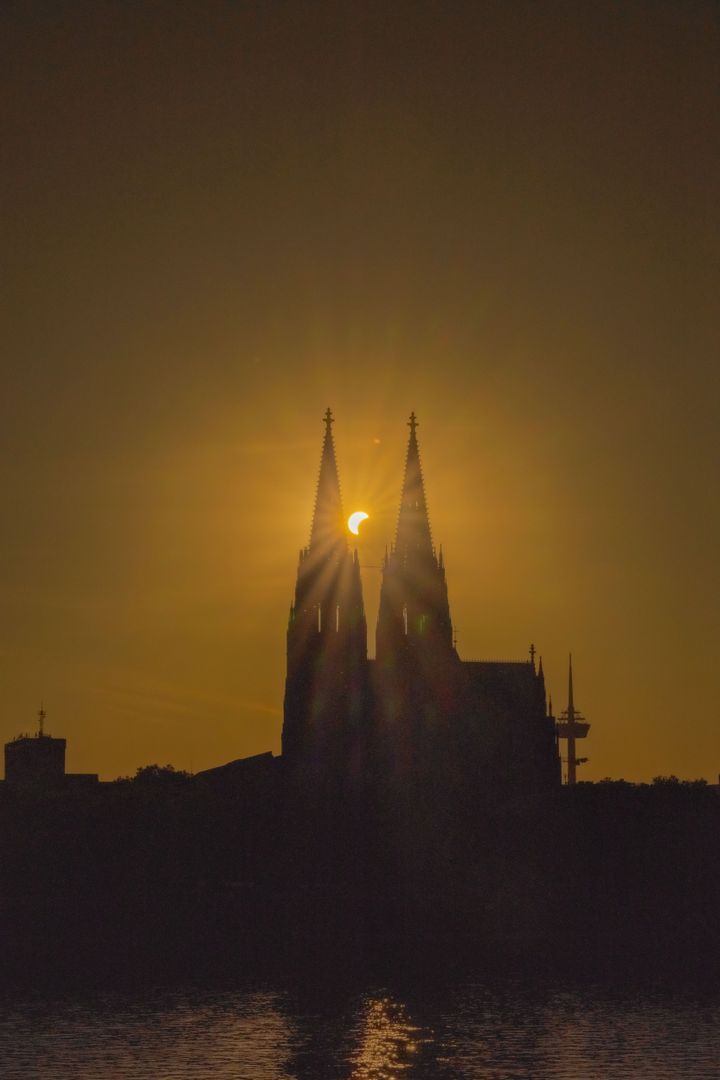
Dies zeigte sich eindrücklich am 12. und 13. August für die im Day-Ahead-Handel einzelne Viertelstunden 461 €/MWh beziehungsweise 480 €/MWh abgerufen wurden. Eine untergeordnete Rolle spielte dabei die Sonnenfinsternis am 12. August: Der Rückgang der Solareinspeisung war dank der Verlässlichkeit astronomischer Berechnungen gut prognostiziert und vom Markt frühzeitig entsprechend moderat eingepreist worden. Aus dem Takt brachten den Stromhandel Wetterlagen, die die Meteorologie so nicht vorhergesehen hatte.
August bislang teuerster Monat des Jahres
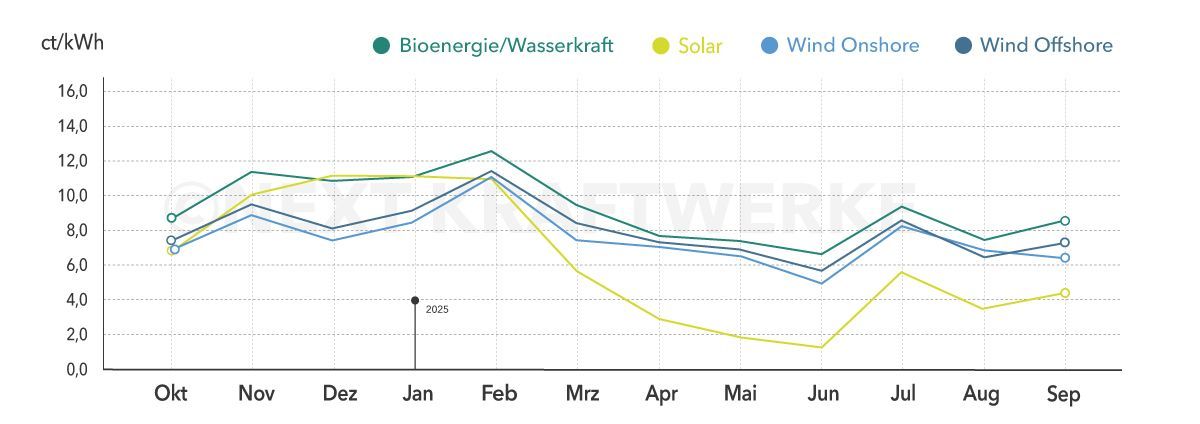
Die technologiespezifischen Marktwerte legten im August 2026 über alle Erzeugungsarten hinweg deutlich zu. Der mengengewichtete Spotmarktpreis, dem die Marktwerte von Bioenergie- und Laufwasserkraftwerken zugrunde liegen, stieg von 10,545 ct/kWh im Juli auf 12,689 ct/kWh im August – ein kräftiges Plus von 20,3 %. Damit löste der August den Januar (11,009 ct/kWh) als Monat mit dem höchsten Monatswert des laufenden Jahres ab.
Besonders deutlich fiel das Plus bei der Windenergie aus. Windmüller an Land verzeichneten im Vergleich mit Juli einen Preisanstieg um +34,2 % auf 11,545 ct/kWh. Ähnlich hoch ging es für die Kolleg_innen auf See hinaus: 11,967 ct/kWh nahmen sie im August durchschnittlich ein – 29,5 % mehr als im Vormonat.
Auch die Photovoltaik schnitt mit einem Marktwert von 6,359 ct/kWh im August besser ab als im Juli (5,226 ct/kWh) – ein Plus von 21,7 %. Trotz dieses Anstiegs blieb die Photovoltaik jedoch weiterhin deutlich hinter dem allgemeinen Spotmarktpreis zurück: Solarstrom erzielte im August im Mittel nur etwa den halben durchschnittlichen Marktpreis.
Das erhöhte Preisniveau am Spotmarkt im August ging auch mit einer Abnahme der negativen Stunden im Day-Ahead-Handel einher. Statt in 79 Stunden fiel der Preis im August aufsummiert „nur“ in 55 Stunden unter die Nulllinie. Wie im Sommer gewohnt, fielen diese Zeiträume ohne Ausnahme in die Mittagszeit. Für Betreibende geförderter Anlagen können aufeinanderfolgende Stunden mit negativen Preisen eine Kürzung der Marktprämie nach § 51 EEG zur Folge haben – abhängig von der für sie geltenden Stundenregel.
Die einzige Ausnahme vom allgemeinen Trend bildete der deutsche Regelenergiemarkt. Dort bewegten sich die Preise für zwei Segmente – nämlich negative Reserven und die extrem schnell verfügbare Primärregelleistung – im Monatsvergleich kaum. Noch auffälliger waren die Preisabschläge bei den positiven Reserven – sowohl der Minutenreserve als auch der Sekundärreserve. Die Leistungspreise der positiven MRL fielen im Monatsmittel bei konstanter Bezuschlagung um 63% gegenüber dem Vormonat auf 509 €/MW; die positive Sekundärregelleistung verbilligte um immerhin 31 % auf 5.485 €/MW.
Gaspreis bestimmt den Strommarkt
Maßgeblichen Anteil an der Strompreis-Hausse hatte der kaum gebrochene Aufwärtstrend am Gasmarkt. Der Day-Ahead-Preis am Trading Hub Europe (THE) startete bei knapp 58 €/MWh in den Monat und beendete ihn bei rund 67 €/MWh. Seinen vorläufigen Höhepunkt erreichten die kurzfristigen Gaspreise am 24. August mit 68,67 €/MWh – dem auf dem höchsten Niveau seit Anfang 2023. Dahinter stand vor allem eine angespannte Versorgungslage vor dem kommenden Winter: Ende August waren die deutschen Speicher nur gut zur Hälfte gefüllt; zum 30. August wies die Bundesnetzagentur einen Füllstand von rund 53 % aus. Vor einem Jahr lag der deutschlandweite Speicherfüllstand um diese Zeit des Jahres bei 70,65 %. Auch in anderen europäischen Ländern blieben die Speicherstände unter dem üblichen saisonalen Niveau.
Der weiterhin stark eingeschränkte Schiffsverkehr durch die Straße von Hormus begrenzte die Verfügbarkeit von LNG-Lieferungen, insbesondere aus Katar, und verschärfte die globale Knappheit. Rund ein Fünftel des weltweiten LNG-Handels passiert normalerweise die Meerenge; im gesamten Juli durchquerten laut Medienberichten lediglich acht LNG-Tanker den Ausgang aus dem Persischen Golf, gegenüber etwa drei Schiffen pro Tag vor dem Konflikt.
Knappheit prägt auch Terminmarkt
Die hohen Brennstoffkosten machten sich zunehmend auch am Strommarkt bemerkbar und stützten insbesondere die Preise jener Abendstunden, in denen Gaskraftwerke zur Deckung der Residuallast benötigt wurden. Dass die Spotmarkt-Ausschläge dort nicht noch deutlicher ausfielen, lag zumindest in der zweiten Augusthälfte auch an der zeitweise kräftigeren Windeinspeisung.
Auch auf den Strom-Terminmarkt schlug der kräftige Preisanstieg beim Erdgas im August
durch. Vom 5. August abgesehen notierte das Base-Frontjahr 2027 durchgehen oberhalb von 100 €/MWh. Ab dem Monatstief von 99,50 €/MWh stieg der Kontraktpreis nahezu kontinuierlich auf den Monatshöchststand von 117,10 €/MWh am 31. August – ein Anstieg von rund 15 % im Vergleich zum Monatsbeginn.
Dass Gas- und Stromterminpreise mehr oder weniger im Gleichschritt liefen, ist mit dem Merit-Order-Prinzips zu erklären. Für die Preisbildung aktueller und zukünftiger Stromlieferungen bleibt entscheidend, zu welchen Kosten die eingesetzten Kraftwerke Strom anbieten können, die (voraussichtlich) den Preis setzen werden. In Stunden mit geringer erneuerbarer Erzeugung sind dies bislang regelmäßig Gaskraftwerke, deren Preissetzung maßgeblich von Gasbeschaffungskosten abhängen.
Hinweis: Next Kraftwerke übernimmt keine Gewähr für die Vollständigkeit, Richtigkeit und Aktualität der Angaben. Der vorliegende Beitrag dient lediglich der Information und ersetzt keine individuelle Rechtsberatung.
Weitere Informationen und Dienstleistungen
Next Kraftwerke